趕快與我們北信聯繫!
專業顧問幫你補足過橋金
30年期美債殖利率衝上5.31%,創2007年以來新高,美國財政部緊急宣布長債回購規模翻倍,殖利率一天急殺又在隔天全數彈回。
政府自己買自己的債券,是救市還是變相印鈔?這場戲跟你的台股、ETF又有什麼關係?
從殖利率為什麼失控、回購機制的白話拆解,到對台股與各類資產的影響,北信一篇帶你看懂。
先講一個最簡單的概念:美債殖利率就是美國政府借錢要付的利率。
你跟銀行借錢,銀行覺得你風險越高,開的利率就越高。
國家也一樣,當投資人開始擔心美國還不還得起錢,就會要求更高的利息才願意借。
而這一次,市場開的價碼創下近19年新高。
這是整篇故事的地基,用三句話就能懂:
所以每次看到「殖利率創新高」,翻譯過來就是「債券價格崩到新低」,抱著長債和債券ETF的人,帳面正在流血。
| 天期 | 殖利率高點 | 意義 |
|---|---|---|
| 30年期 | 8月17日盤中5.311% | 2007年6月以來新高 |
| 30年期 | 8月18日盤中觸及5.32%以上 | 賣壓連兩天未歇 |
| 10年期 | 同步走揚至約4.72% | 全球資產定價之錨鬆動 |
根據鉅亨網報導,這波長債重定價還發生在美國經濟數據偏軟的背景下,理論上該壓低殖利率的環境,資金卻選擇撤離長債,新華社的數據也證實了殖利率連創新高。
上一次看到這個數字,iPhone都還沒問世。
| 壓力來源 | 關鍵數據 | 白話解讀 |
|---|---|---|
| 債務規模 | 國債總額突破40兆美元 | 借越多,投資人越怕 |
| 財政赤字 | 7月單月赤字4,323億美元,創2021年3月以來最高 | 錢越花越兇,看不到止血點 |
| 利息負擔 | 一年利息支出約1.2兆美元 | 借新債付舊利息,惡性循環 |
| 買家縮手 | 日本、中國、英國6月同步減持美債 | 最大的客戶不埋單了 |
殖利率飆高之前,其實早有預兆:
標售就像拍賣會,拍賣會冷場,就是市場用行動投下的不信任票。
眼看長債利率就要失控,美國財政部在美東時間8月19日早上8點半丟出一份公告,直接讓市場變臉。
| 項目 | 內容 |
|---|---|
| 調整對象 | 10年至20年期、20年至30年期兩個區間的名義票息公債 |
| 原本規模 | 每次操作最高20億美元 |
| 調整後規模 | 每次操作至少40億美元,翻倍起跳 |
| 生效日 | 2026年9月9日 |
| 實施期間 | 至2026年11月4日,涵蓋本輪再融資季度剩餘時間 |
| 後續安排 | 11月4日的季度再融資會議公布未來回購規模 |
注意兩個關鍵字:只買長債、至少翻倍。
財政部在聲明中提到,這次調整反映了希望為長期債券提供更大流動性支持,且近期回購操作收到大量高品質報價。
翻成白話:想賣長債的人排隊排到門外,官方的收購窗口不加大不行了。財政部當起最後的買家,讓想賣的人隨時賣得掉,市場不再恐慌,其他買家才敢重新進場。
因為短債根本不需要救:
把有限的銀彈全押在最痛的地方,這是教科書等級的精準打擊。
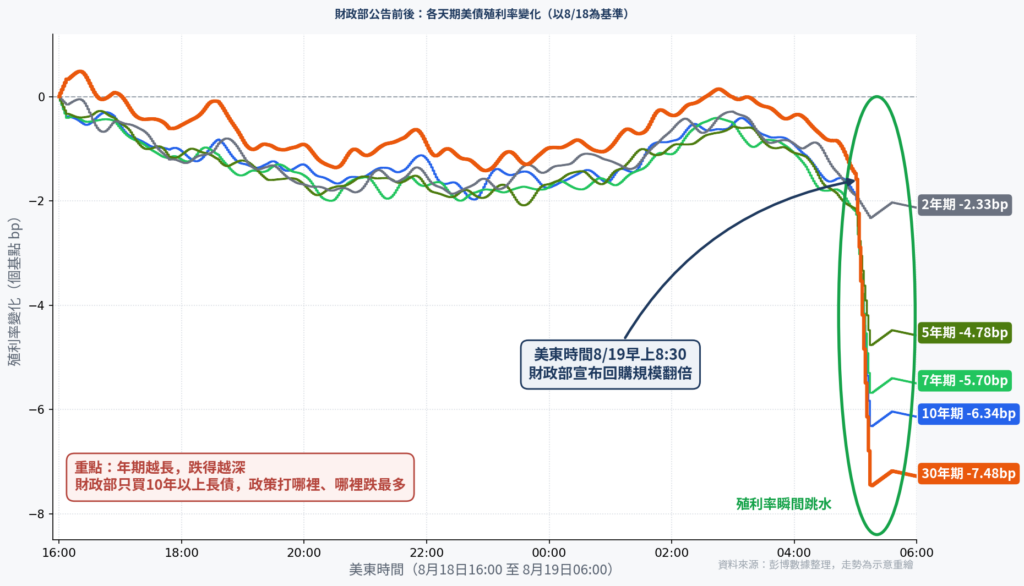
公告一出,長債殖利率瞬間跳水,而且跌幅跟年期完全成正比:
| 天期 | 當日變化 | 收盤殖利率 |
|---|---|---|
| 2年期 | +0.2個基點 | 4.179% |
| 5年期 | -1.4個基點 | 4.353% |
| 7年期 | -3.6個基點 | 4.487% |
| 10年期 | -5.7個基點 | 4.651% |
| 30年期 | -9.2個基點 | 5.19% |
政策打哪裡,哪裡就跌最深,30年期單日下殺9.2個基點,創6月以來最大跌幅。
華盛頓郵報形容這份公告讓殖利率暴跌、金融市場全面反彈:
| 資產 | 當日反應 |
|---|---|
| 美股 | 期貨轉漲,道瓊終止三連跌 |
| 黃金 | 大漲4.18%,創3月以來最大漲幅 |
| 美元指數 | 下跌0.83%,摔到三個月低點 |
| 比特幣 | 上漲超過5%,站上68,100美元 |
一份公告同時撬動股、債、匯、金四個市場,這就是為什麼它是本週最重要的財經事件。
看到「政府下場買債」,很多人第一反應是:這不就是QE量化寬鬆、大放水嗎?
答案是:不是,而且差很多。
搞懂這個差別,你就贏過八成的散戶。
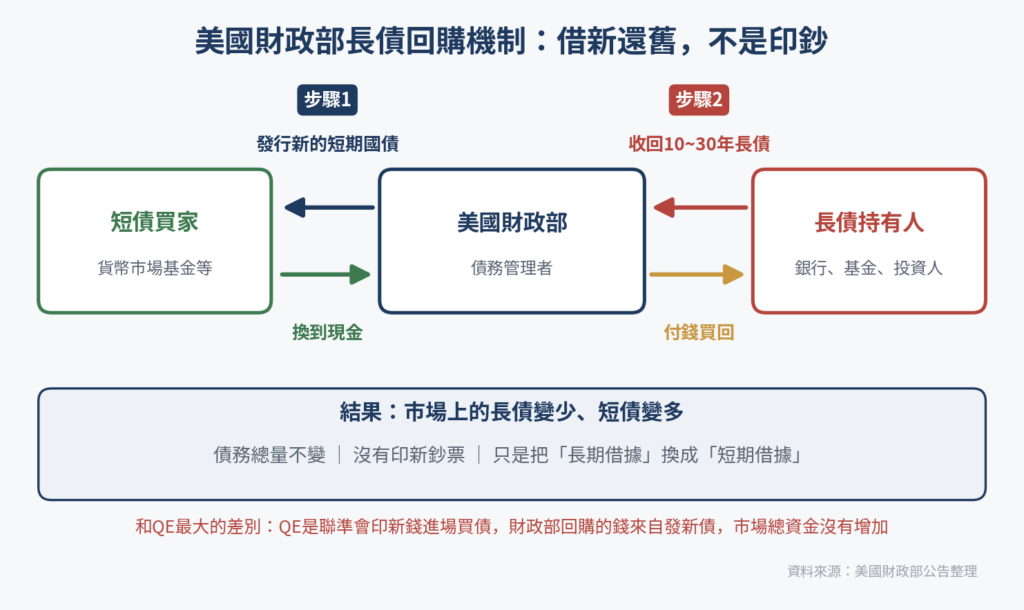
整個流程拆開來只有兩步:
你可以想像成一個背了30年房貸的人,去辦了一筆短期信貸,把最壓身的那段房貸先還掉。
他欠的總金額一毛都沒少,只是把「長期借據」換成「短期借據」,讓被長債塞爆的市場喘一口氣。
名字很像,但完全是兩件事,連做的單位都不同。
根據基金資訊觀測站的說明,隔夜逆回購(ON RRP)是聯準會的工具:把公債賣給貨幣市場基金等機構,隔天買回並支付利息,目的是吸走市場上多餘的錢,避免短期利率跌破目標區間。
最快的分辨方式:看它們各自在收什麼。
一個收錢、一個收債,方向完全相反,只是名字都掛著「回購」兩個字。
還有一個背景值得知道,停車場的水位變化其實是這次事件的前傳:
| 比較項目 | 財政部長債回購 | Fed隔夜逆回購 | QE量化寬鬆 |
|---|---|---|---|
| 執行單位 | 美國財政部 | 聯準會 | 聯準會 |
| 資金來源 | 發行新短債借來的錢 | 不涉及新資金 | 央行印新錢 |
| 市場資金量 | 不變 | 暫時減少 | 大幅增加 |
| 目的 | 救長債流動性、壓低長期利率 | 吸走過剩短期資金 | 刺激經濟、全面放水 |
| 白話比喻 | 借信貸還房貸 | 把閒錢暫存央行 | 直接開印鈔機 |
| 綽號 | 意思 |
|---|---|
| QE Lite | 輕量版QE,有QE的味道但沒有印鈔的本質 |
| 財政部版OT | 模仿聯準會「扭轉操作」賣短買長壓低長率 |
| 川普put | 暗示政府不會坐視長債利率失控,跌深自然有人接 |
OT是Operation Twist的縮寫,聯準會2011年用過的招式:
這次財政部發短債、買長債,效果上異曲同工,差別只在操盤的人從央行換成財政部。
三個綽號指向同一件事:規模不大,但態度很明確。
正如市場分析指出的,40億美元相對約30兆美元的美債市場只是零頭,這次行動真正的價值在於象徵意義,財政部展現了願意動用工具護盤的態度。
如果故事停在8月19日,這會是一次漂亮的救市。
但市場最殘酷的地方在於,它隔天就給出了答案。
| 日期 | 30年期殖利率 | 發生什麼事 |
|---|---|---|
| 8月17日 | 盤中5.311% | 創2007年以來新高 |
| 8月18日 | 盤中觸及5.32% | 賣壓延續,台股同步重挫 |
| 8月19日 | 收5.19% | 財政部公告,單日急殺9.2個基點 |
| 8月20日 | 彈回5.24% | 油價飆升,跌幅幾乎全數收復 |
轉折點是油價:8月20日國際油價因美國圍堵伊朗的地緣局勢再度飆升,WTI原油單日大漲約2.8%,創7月24日以來新高。
通膨擔憂一回來,長債馬上被打回原形,政策的藥效只維持了一個交易日。
| 陣營 | 代表觀點 |
|---|---|
| 救市派 | 財政部展現護盤決心,長端利率有了隱形天花板 |
| 懷疑派 | 規模太小、病根未除,長期反而推高殖利率 |
懷疑派的火力集中在摩根大通策略師團隊的三點批評:
翻成白話:病根是政府花錢太兇,你不節流,光靠買回債券做面子,市場不會真的相信。
期限溢價就是投資人把錢借給政府「越久」,額外多收的利息補償。
道理跟你借錢給朋友一樣:
小摩擔心的反效果,一句話講完:財政部開始看行情調整操作,投資人會覺得規則變了、風險變高,期限溢價反而開更貴,救市救出反效果。
其他懷疑派的聲音也不少:
| 誰 | 說了什麼 |
|---|---|
| 安聯首席經濟顧問埃爾埃里安 | 規模相對國債淨發行量太小,該關注的是政府會不會更大範圍介入市場 |
| Kalshi預測市場 | 53%機率10年期年底收在4.75%以上,34%機率上看5% |
講了這麼多美國的事,重點來了:這一切跟在台灣的你有什麼關係?
關係大了,而且8月18日的台股已經先示範過一次。
想像你面前有兩個選擇:
無風險的利息越高,投資人為股票冒險的意願就越低,尤其是「現在不賺錢、賭未來大賺」的高估值成長股,吸引力掉得最快。
這就是估值的翹翹板:美債殖利率是支點,殖利率一抬高,股票估值那頭就往下沉。
10年期美債殖利率被稱為全球資產定價之錨,它一動,這些東西全部跟著動:
殖利率創高不只是金融市場的數字遊戲,它是一台慢慢絞緊實體經濟的機器,這也是各國政府這麼緊張的真正原因。
| 項目 | 8月18日表現 |
|---|---|
| 加權指數 | 下跌589點,收44,719點,失守季線 |
| 台積電 | 下跌30元,收2,350元 |
| 市場氛圍 | 量縮觀望,資金撤出高估值族群 |
權值王台積電一挫,大盤就沒有撐了。
持有一堆台股ETF的投資人,可以先看看手上標的的含積量,就知道自己跟這波利率風暴的連動有多深。
AI概念股的高股價,建立在「未來會賺大錢」的預期上,而利率越高,未來的錢折算回今天就越不值錢,估值的地基會直接被侵蝕。
| 族群 | 利率上升時的壓力 | 原因 |
|---|---|---|
| AI、半導體成長股 | 大 | 估值靠未來獲利支撐,對利率最敏感 |
| 金融股 | 較小,甚至受惠 | 利差擴大有利獲利 |
| 高股息、傳產 | 中等 | 股息吸引力被債券利息稀釋 |
| 生技、新創 | 大 | 燒錢階段,融資成本墊高 |
回頭看7月的行情就懂了:
利率風暴沒有落幕之前,這種暴跌暴漲交錯的劇本,隨時可能重演。
股債都在震盪,黃金卻樂翻了。
根據彭博報導,財政部公告後30年期公債大漲帶動殖利率下滑、美元同步走弱,金價最高大漲3.8%站上4,499美元,創6月4日以來新高。
先對齊時間:黃金這波暴漲,發生在8月19日公告當天,也就是殖利率單日急殺9.2個基點的那一天。
黃金本身不會生利息,所以它有兩個天敵:高利率和強美元。
這份公告一次打趴兩個天敵:
再加上市場擔心政府干預債市可能養出更高的通膨,抗通膨的黃金自然成為資金避風港。
值得玩味的是這次黃金的漲法:不是恐慌避險買盤,而是市場解讀「政府寧可忍受通膨也要壓利率」的通膨對沖買盤。
同一天比特幣大漲超過5%,押的是同一個劇本。
| 投資族群 | 受影響程度 | 重點提醒 |
|---|---|---|
| 台股市值型ETF(0050、006208) | 中高 | 台積電權重高,跟著利率風暴連動 |
| 高股息ETF | 中 | 殖利率優勢被債息稀釋,但波動較小 |
| 長天期美債ETF(00679B等) | 最直接 | 殖利率創高等於淨值承壓,套牢者最有感 |
| 黃金相關資產 | 反向受惠 | 殖利率回落與美元走弱是順風 |
拿台灣人氣最高的長天期美債ETF元大美債20年(00679B)當例子:
| 項目 | 數字 | 說明 |
|---|---|---|
| 2017年發行價 | 40元 | 元大投信官網公告資料 |
| 今年2月股價 | 27.46元 | 降息預期一度推升 |
| 8月中旬收盤 | 26.26元 | 殖利率創高,價格回落低檔 |
| 發行至今跌幅 | 約34% | 還原配息後虧損收斂,但價差仍深 |
過去兩年很多人抱著「殖利率見頂、降息就賺」的劇本進場,結果30年殖利率不降反升還創了19年新高,債券價格與殖利率反向,淨值只能在低檔徘徊。
這次財政部出手正是針對10年以上的長端,理論上是長天期債券ETF的利多,但藥效一天就退的事實也提醒你:
這場戲還沒演完,後面的劇情看三個地方。
| 觀察點 | 時間 | 看什麼 |
|---|---|---|
| 新規上路 | 9月9日 | 翻倍回購正式生效,實測市場買不買單 |
| 季度再融資會議 | 11月4日 | 財政部公布未來回購規模,加碼或收手見真章 |
| 油價與地緣局勢 | 隨時 | 美伊局勢牽動油價,油價牽動通膨與殖利率 |
一句話總結判讀邏輯:回購決定短線的下限,通膨和赤字決定長線的上限。
兩種劇本先想好:
兩種劇本都準備好,你就不會被任何一種嚇到。
不是,關鍵差在錢從哪裡來:
這也是市場叫它QE Lite而不是QE的原因,有那個味道,沒那個本質。
因為病根沒有解決:
完全不同,只是名字剛好都有「回購」兩個字:
| 比較 | 隔夜逆回購 | 長債回購 |
|---|---|---|
| 誰做的 | 聯準會 | 財政部 |
| 做什麼 | 吸走市場多餘短期資金 | 買回長債救流動性 |
有連動但不是必然,看你抱的是哪種:
重點是看懂自己持股的結構,而不是看到新聞就恐慌賣出。
沒有人說得準,但市場的定價偏向懷疑。
Kalshi預測市場給出53%機率認為10年期年底收在4.75%以上,只要赤字、通膨、油價三個變數沒有改善,殖利率再闖高點的劇本就不能排除。
三件事:
行情劇烈震盪時最忌諱滿倉硬扛加上資金卡死,留一手現金彈性,永遠比猜對方向重要。
利率風暴下的行情有一個共同點:跌得又急又深,彈得又快又猛。
7月那波行情就留下三種最常見的翻車方式:
方向看錯,虧的是價差;交割款軋不出來,賠上的是信用。
T+2兩天內籌不到錢就是違約交割,帳戶停權加註記,未來開戶、貸款全部受影響。
之前就有一位新北汐止的科技園區工程師,遇到102萬交割缺口,當天聯繫、當天對保撥款,趕在交割截止前保住信用紀錄。
北信當鋪深耕股票代墊超過75年,統一在交割日早上9點前匯入指定帳戶,確保資金準時到帳,超過千位投資人親身代墊見證。
已經收到券商通知?違約交割補救專案即刻啟動,降低停權與罰款風險。
📞 免費諮詢專線:02-2550-1333
💬 LINE 諮詢:@bs25501333
文章內容僅供參考,不構成任何投資建議或買賣推薦。
投資涉及風險,股市波動劇烈,過去績效不代表未來表現,投資人應審慎評估自身風險承受能力,並自負盈虧。
文中提及之個股、指數與數據僅為市場現況分析舉例說明,實際數據以臺灣證券交易所及公開資訊觀測站公告為準。
北信當鋪|政府立案台北市大同區重慶北路二段194號|02-2550-1333|LINE 線上諮詢
趕快與我們北信聯繫!
專業顧問幫你補足過橋金