趕快與我們北信聯繫!
專業顧問幫你補足過橋金
動保設定到底是什麼?其實就是「動產擔保交易設定」:你拿汽機車貸款時,車子被登記成借款的擔保品。
車照開,但貸款清償、動保註銷之前不能自由過戶;想做動保設定查詢,用經濟部公示查詢或監理服務網就能確認。如果你缺的是股票交割款,要走的是另一條路。
汽車動保、機車動保是兩件事嗎?不是,兩者都是你拿車向銀行或融資公司借錢時,把這台車登記成借款的擔保品。
登記機關是交通部公路局,實際由各地監理所(站)代辦,辦好之後先記住3件事:
同樣叫「動保」,法律上其實分3種:動產擔保交易法第2條把動產擔保交易分成動產抵押、附條件買賣、信託占有,車輛是法定可以拿來擔保的標的(第4條)。差別在兩件事:車子由誰占有、所有權在誰手上。
| 類型 | 白話說明 | 付清前所有權 | 常見情境 |
|---|---|---|---|
| 動產抵押 | 車留在你手上照開,還不出錢時,債權人可以占有、出賣,優先受償(第15條) | 車主 | 新車與中古車貸款、原車融資、汽車增貸 |
| 附條件買賣 | 先把車交給你使用,付清價金或完成條件後才移轉所有權(第26條) | 賣方 | 部分分期購車 |
| 信託占有 | 資金提供者保有所有權,受託人依信託收據占有、處分(第32條) | 信託人 | 企業進貨融資,一般車貸少見 |
那同一台車可以兩種一起辦嗎?不行。
已經設定動產抵押的車,不能再做附條件買賣(第31條);反過來,附條件買賣付清前所有權還在賣方,車主對車沒有完整所有權,依動產擔保交易法施行細則第7條,也不能再申請動產抵押登記。
動產擔保交易法第5條第1項:「動產擔保交易,應以書面訂立契約。非經登記,不得對抗善意第三人。」
「不得對抗善意第三人」聽起來很拗口,放到買二手車就清楚了。假設小明跟網友買了一台中古車,付完錢才發現車上還有貸款:
說穿了,登記保護的是貸款機構,查詢保護的是你。貸款機構一定會辦登記,買家一定要先查。
銀行、融資公司為什麼非辦不可?站在貸款機構的角度,它擔心的就是2件事:
不過貸款機構也不能為所欲為。契約如果寫「還不出錢,車子所有權直接歸債權人」,這種約定無效(第23條),債權人還是要走法定程序。
借款時如果還找了保證人,保證人的責任要另外看,可以參考當保人會欠錢嗎?如何自保。
小編提醒:動保設定可以想成房子設抵押~房子照住,要賣房之前得先把抵押塗銷;車子也一樣,照開沒問題,要賣車、過戶之前,先把動保註銷。
抵押權人對債務人或第三人不移轉占有,就供擔保債權的動產設定抵押權;債務人不履行契約時,抵押權人可以占有並出賣抵押物,就賣得價金優先受償。
買受人先占有動產,約定支付一部或全部價金、或完成特定條件時,才取得所有權的交易。付清之前,所有權仍在出賣人手上。
不知道某項權利關係存在的交易對象。動產擔保交易沒有登記,就不能對抗善意第三人;有登記,資料公開可查,債權人就能主張權利。
沒時間看完全文?先看這張表就好。
表中的規費、天數與期限,都對照動產擔保交易法與施行細則逐項整理;業者自訂的代辦費另外標示,免得你把它和政府收的法定規費混在一起。
| 項目 | 重點 |
|---|---|
| 動保設定是什麼 | 貸款時把汽機車登記成擔保品,車照開,債權人與擔保金額會登記並公開可查 |
| 誰去辦 | 通常由銀行或融資公司送件,車主負責簽約、提供證件 |
| 政府規費 | 登記費900元;擔保債權9萬元以下減半為450元;註銷免收 |
| 業者代辦費 | 各家自訂,報價常見總額3,500~5,000元(含規費),以合約為準 |
| 登記要多久 | 登記機關受理後3個工作日內辦完 |
| 有效期間 | 依契約約定;沒約定為1年,期滿前30日內可申請延長,每次最長1年 |
| 設定期間 | 可以正常使用;過戶、賣車要先處理動保 |
| 動保設定查詢 | 經濟部公示查詢、監理服務網動保申辦進度查詢、監理所臨櫃查閱 |
| 怎麼解除 | 繳清後拿清償證明,線上自動註銷或臨櫃註銷 |
一句話記住:車可以照開,車籍要等註銷才乾淨。
買二手車的人,怕付了錢才發現過不了戶;正在繳車貸的人,想知道動保設定好了沒、註銷了沒。不管你搜的是車輛動保查詢還是車輛設定查詢,其實查的都是同一件事,常用的動保設定查詢有3種方式。
想自己查名下有沒有動保,先用經濟部的動產擔保交易線上登記及公示查詢。它是統一的線上公示網站,可以用債務人的姓名或名稱檢索(施行細則第11條),24小時都能做動保設定查詢,也是最常用的動產擔保查詢方式。
查詢步驟:
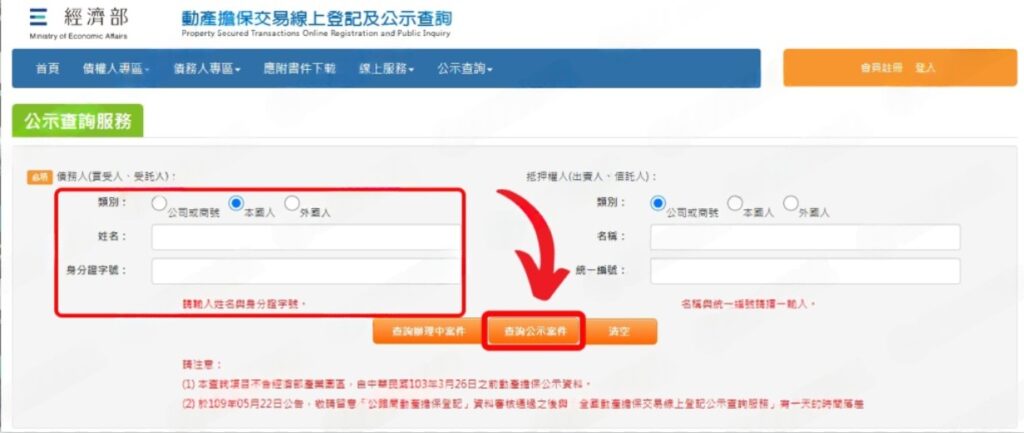
動保設定查詢流程1:輸入個人資料
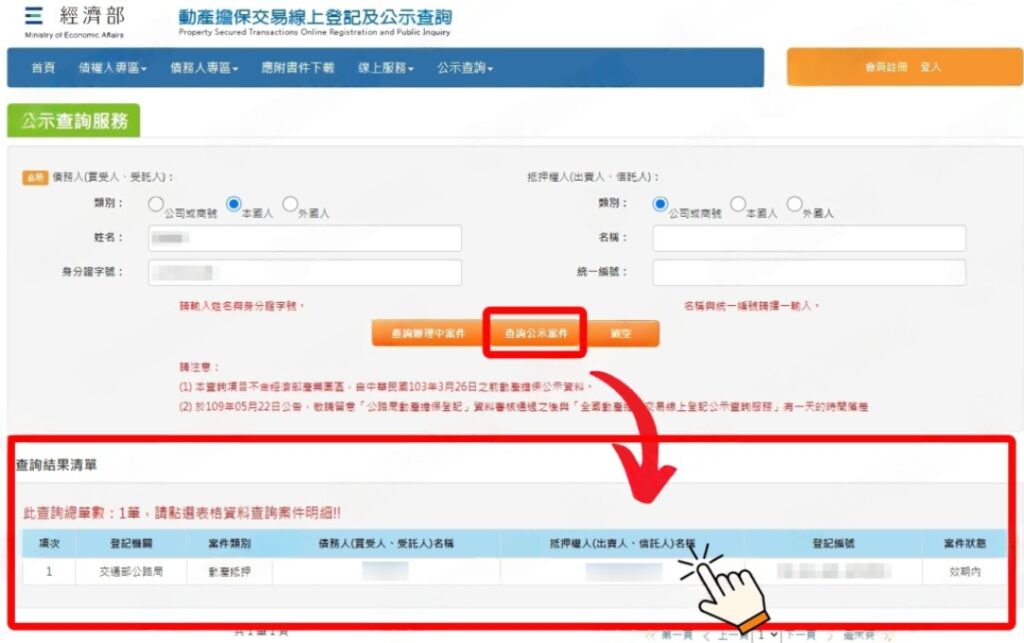
動保設定查詢流程2:選擇查詢公告
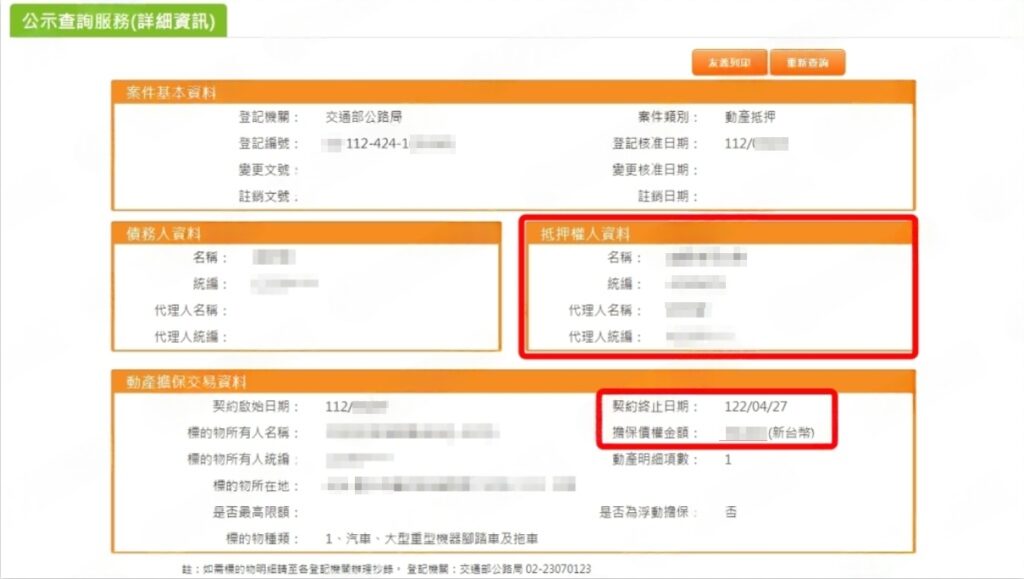
動保設定查詢流程3:確認動保設定查詢資料
公示的內容依法包括契約當事人、標的物說明、擔保債權額、訂立契約日期與終止日期(第8條)。手上只有車牌號碼的人,常在這裡卡住:經濟部是「用人查」,查詢條件是債務人的姓名與身分證字號,不是車號。
想知道動保設定、註銷辦到哪一步,就用監理服務網的「動保申辦進度查詢」。頁面一共5個欄位,標星號的4個必填:
如果你剛繳清貸款、想做動保設定解除查詢,用這個方式確認註銷完成了沒,最直接。
不習慣上網查?到監理所(站)的動保窗口申請查閱也可以。
依法,契約當事人或第三人都可以隨時向登記機關查閱或抄錄登記事項(第7條),查閱費120元,擔保債權9萬元以下減半(施行細則第13條)。
出發前先打公路局用路人服務專線0800-231-035,問清楚要帶哪些資料,免得白跑一趟;這支專線24小時服務,受理範圍包含公路監理業務查詢。
汽車、機車要分開查嗎?不用。
兩者適用同一部法,機車動保設定查詢和汽車的方法一樣,差別只在輸入的車種與車號。3種方式放在一起比:
| 查詢方式 | 要準備的資料 | 查得到什麼 | 適合誰 |
|---|---|---|---|
| 經濟部公示查詢 | 債務人姓名、身分證字號 | 名下有沒有公示中的動保,以及債權人、擔保債權額、契約期間 | 車主自查、賣家當場查給買家看 |
| 監理服務網進度查詢 | 車主證號、車號、車種、驗證碼 | 動保設定或註銷的申辦進度 | 剛辦車貸、剛繳清等註銷的人 |
| 監理所臨櫃查閱 | 身分證件與車輛資料,以現場要求為準 | 登記簿上的契約登記事項 | 不方便上網、需要書面資料的人 |
身為買家,你手上通常只有車牌號碼,可是線上兩種動保設定查詢都要用到車主的身分資料。
那怎麼查?比較穩的做法有3個:
透過車行買車,也可以請車行出示動保查詢結果,再付訂金。
賣家願意當場查,再付錢;推說不方便查,就先別付。
小明繳完最後一期車貸,上監理服務網一查,畫面寫著「登記成功」,他第一個擔心的,就是動保根本沒註銷。動保申辦進度查詢的結果有4種狀態,高雄市區監理所在官方粉專說明過各自的意思,對照你看到的那一種,就知道下一步怎麼做。
| 查詢結果 | 代表什麼 | 你接下來做什麼 |
|---|---|---|
| 查無動保申辦資料 | 這組車主證號與車號查不到動保申辦或登記資料;車貸繳清後看到,代表已經註銷 | 先確認證號、車號、車種沒有輸入錯;想更確定,用經濟部公示查詢交叉確認 |
| 未審核 | 送件成功,還沒完成人工審核 | 等審核就好,登記機關受理後3個工作日內會辦完;超過3個工作日還是「未審核」,打電話問監理所(站) |
| 登記成功 | 審核完成,這筆動保已經登記在案 | 剛辦車貸,代表設定完成;已經繳清,代表註銷還沒辦完,先問貸款機構送件了沒 |
| 退件 | 送審文件有誤或不足,案件被退回;登記機關要寫明理由、限期補正(動產擔保交易法第7條之1) | 先別緊張,看系統列出的退件原因,請貸款機構照原因補件再送 |
也就是說,繳清後該看到的是「查無動保申辦資料」;還看到「登記成功」,就是註銷還沒辦完。
經濟部公示查詢的結果,看法比較單純:
如果你發現登記內容有誤,例如已經註銷卻還查得到,可以洽車輛管轄的監理所(站)動保組。經濟部公示查詢網站列出的聯絡電話:
| 監理機關 | 電話 |
|---|---|
| 交通部公路局 | 02-23070123 |
| 臺北市區監理所 | 02-27630155 |
| 臺北區監理所 | 02-26884366 |
| 新竹區監理所 | 03-5892051 |
| 臺中區監理所 | 04-26912011 |
| 嘉義區監理所 | 05-3623939 |
| 高雄市區監理所 | 07-3613161 |
| 高雄區監理所 | 07-7711101 |
車子設定動保之後,是不是就不能動了?先別緊張,動產抵押不移轉占有,車還在你手上照開,受限的只有賣車、過戶這類處分行為。
能做和不能做的事先分清楚,日常用車就不會踩雷。
這3件事最容易踩雷,就算是過戶給家人也一樣:
| 事項 | 為什麼受限 | 怎麼處理 |
|---|---|---|
| 過戶給別人,包含家人 | 動保登記跟著車走,車主變更屬於要登記的事項(施行細則第5條) | 先清償註銷,或經債權人同意辦理所有權人變更登記 |
| 私下把車賣掉 | 抵押物被出賣、有害抵押權時,債權人可以占有抵押物(第17條) | 先和貸款機構談好清償或承接,再交車 |
| 拿同一台車跟別家再借 | 已設定動產抵押的車,不能再做附條件買賣(第31條),新機構多半要求先清償原貸 | 辦轉貸或轉增貸,由新機構清償後重新設定 |
其他像報廢、繳銷牌照這類車籍異動,辦理前先向貸款機構和監理所確認要準備哪些文件。
貸款還沒繳完,車可以賣嗎?可以,關鍵是動保要先處理好。
看你手上的資金,有3種做法:
手上有錢,先清償最省事;手上沒錢,就讓買方代償。
很多人把合約上那筆幾千元的「設定費」當成政府規費,其實動保設定費分兩層:一層是政府規費,金額寫在施行細則第13條;另一層是銀行或融資公司收的代辦費、手續費,各家不同。政府只收其中的900元或450元。
| 費用項目 | 誰收 | 金額 | 依據 |
|---|---|---|---|
| 登記費(含證書費) | 登記機關 | 900元;擔保債權9萬元以下450元 | 施行細則第13條 |
| 變更登記費(含證書費) | 登記機關 | 450元;9萬元以下225元 | 施行細則第13條 |
| 註銷登記費 | 登記機關 | 免收 | 施行細則第13條 |
| 查閱費(含謄本或影印費) | 登記機關 | 120元;9萬元以下60元 | 施行細則第13條 |
| 代辦費、手續費 | 銀行、融資公司 | 各家自訂,報價常見總額3,500~5,000元 | 貸款合約 |
動產擔保交易法施行細則第13條第2項:「前項第一款至第五款規費,如擔保債權金額在新臺幣九萬元以下者,減半收取。」
機車的設定費是不是比較便宜?規費不分車種,只看擔保債權金額:超過9萬元收900元,9萬元以下收450元。
機車貸款金額常在9萬元以下,規費多半是450元;汽車貸款金額較高,多半是900元。兩者總額差多少,主要看各家機構的代辦費。
業者報給你「動保設定費4,000元」,通常是「規費+機構代辦費、手續費」的總額。以擔保債權超過9萬元來算,規費是900元,其餘3,100元是機構自己的費用。
簽約前請對方把規費、代辦費、其他手續費分開列在合約或撥款明細上;說不清楚收費項目的,就多比較幾家。
動保設定費通常不用另外付現金,而是直接從撥款金額扣掉。假設汽車貸款核貸30萬元、動保設定費3,500元,實際匯進你帳戶的是296,500元。
比較不同機構時,看實拿金額,比只看月付金準確。
想提前還清,設定費拿得回來嗎?已經完成登記的規費不會退回;機構收的代辦費、手續費退不退,看貸款合約的約定。
提前還款前,也要確認有沒有提前清償違約金,免得省了利息,又多付一筆違約金。
法規上可以。動產擔保交易登記由契約當事人或其代理人申請(施行細則第3條),車主也是契約當事人。
不過文件由誰準備、何時送件,通常由貸款機構安排,你想自己辦,要在簽約前提出來談。
辦車貸時,對方說「設定費要先匯過來,才能撥款」,先停一下。很多人以為設定費要先繳清才會撥款,其實正規車貸的動保設定費,通常直接從撥款金額扣掉;撥款前就要求先匯錢的,要特別小心。
警方公布的假貸款案例,常見3種話術:
刑事警察局提醒,存摺、網銀帳密一交出去,帳戶可能被拿去當洗錢的人頭帳戶,名下帳戶還可能被列為警示帳戶,連日常轉帳都卡住。遇到這3種要求,先別匯錢,撥165反詐騙諮詢專線或110查證。
記住這個差別:正規車貸多半從撥款裡扣費用,假貸款則是撥款前先跟你要錢。
辦動保設定,你要準備的其實不多:文件大多由銀行或融資公司準備,車主負責提供身分證件、在契約與申請書上簽名。清單對照施行細則第4條整理,先知道要帶什麼,對保當天就不用來回補件。
| 文件 | 說明 | 通常由誰準備 |
|---|---|---|
| 動產擔保交易登記申請書 | 俗稱動保設定申請書,記載標的物、擔保債權種類與金額(施行細則第6條) | 貸款機構 |
| 動產抵押契約書 | 登記原因的契約或其複本,雙方簽章 | 貸款機構準備,雙方簽名 |
| 汽機車新領牌照登記書正本 | 俗稱「車主聯」,對應車輛的所有權證明文件或使用執照 | 車主 |
| 契約當事人證明文件 | 車主身分證明;債權人提供公司證明文件 | 雙方 |
| 債務人切結 | 切結沒有破產未復權、對車有完整所有權、車輛沒有被假扣押或假處分(施行細則第7條) | 車主簽署 |
| 委託書 | 由代理人送件時才需要 | 委託人簽署 |
對方如果要你交出存摺正本、提款卡或密碼,這些都不是動保登記需要的文件,先停下來查證。
車在公司名下、找人代辦,或中途換貸款機構,文件會多一點:
辦車貸要不要自己跑監理所?通常不用,動保設定是貸款機構送件。
不管線上、臨櫃還是郵寄,登記機關受理後都要在3個工作日內辦完(施行細則第10條),差別只在誰送件、要不要出門。
站在你的位置看,整個流程只有4步:
動保設定要幾天才查得到?登記機關受理後3個工作日內辦完;從簽約算起,還要加上貸款機構準備文件、送件的時間。
很多人以為「線上申辦」是車主自己上網填表,其實監理服務網的動保線上申辦主要提供債權人使用,代理人送件要有債權人授權,收件後3個工作日內完成審核。你要做的,是把簽好的文件交給貸款機構。
臨櫃是帶齊文件到監理所(站)的動保窗口送件、繳規費;郵寄是把文件寄到監理機關,時間要另外加上寄送天數。要辦變更登記,記得向原登記機關申請(施行細則第3條),出發前先打電話確認該去哪個監理所(站)。
3種方式放在一起看:
| 項目 | 線上申辦 | 臨櫃申辦 | 郵寄申辦 |
|---|---|---|---|
| 誰送件 | 債權人或經授權的代理人 | 契約當事人或代理人 | 契約當事人或代理人 |
| 辦理時間 | 受理後3個工作日內 | 受理後3個工作日內 | 受理後3個工作日內,另加郵寄時間 |
| 要不要出門 | 不用 | 要到監理所(站) | 要寄件 |
| 適合誰 | 銀行、融資公司 | 自行送件或代辦 | 時間不急、無法到場 |
繳完最後一期,動保會自己消失嗎?不會。
沒辦註銷,之後賣車、過戶或用同一台車再借錢都會卡關。解除動保設定照3步走:先拿清償證明,再辦註銷,最後查詢確認,政府不收註銷規費。
動產擔保交易法第10條第1項、第2項:「擔保債權受清償後,債權人經債務人或利害關係人之書面請求,應即出具證明文件。債務人或利害關係人得憑證明文件,向登記機關註銷登記。」
「債權人不於收到前項請求十日內,交付證明文件者,應負損害賠償責任。」
白話說,繳清後要「用書面」跟貸款機構要清償證明,對方收到請求10日內沒給,就要負賠償責任;債權人拒絕交付時,你也可以用其他足以證明已清償的方法,向登記機關註銷登記(第10條第3項)。提出請求時記得留下紀錄;清償證明弄丟了也一樣,用書面向原貸款機構申請補發。
清償證明拿到手,接下來辦註銷,有3種方式:
註銷送出後,先別急著當作結束。用監理服務網動保申辦進度查詢看進度,或用經濟部公示查詢確認名下已經沒有這筆登記。
經濟部公示查詢網站的公告寫得很清楚:
經濟部動產擔保交易線上登記及公示查詢公告:「若動產擔保債權已清償,但尚未向登記機關辦理註銷之登記案件,依據現有登記機關傳輸登記案件之狀態資料,將仍可查得登記公示資料。」
換句話說,查不到這筆登記,才代表註銷完成。
那解除動保設定要多久?註銷也是登記事項,登記機關受理後3個工作日內辦完(施行細則第10條),超過時間還查得到,就打電話問監理所或貸款機構。
動產擔保交易法第9條第1項:「動產擔保交易之登記,其有效期間從契約之約定,契約無約定者,自登記之日起有效期間為一年,期滿前三十日內,債權人得申請延長期限,其效力自原登記期滿之次日開始。」
延長期限的登記,每次有效期間不得超過1年(第9條第2項)。法條沒有「到期自動解除」的規定;依經濟部公示查詢網站公告,自民國106年6月30日起,已過效期的車輛類動保登記不再顯示在公示查詢中。
很多人看到查不到,就以為沒事了。其實查不到不等於債務消失,貸款沒還完,債權還在。
期限到了,只是查不到;繳清註銷,才是真的解除。
拿車借錢,不只車貸一種。車貸動保是車留在你手上、把擔保登記起來;當舖質當則是把車交給當舖保管,憑當票取贖。
兩者適用的法律不同,費用上限、期限,還有還不出錢的結果也不一樣。
| 比較項目 | 車貸動保(動產抵押) | 當舖質當(留車) |
|---|---|---|
| 適用法律 | 動產擔保交易法 | 當舖業法、民法 |
| 車子在誰手上 | 車主照常使用(動產擔保交易法第15條) | 交給當舖保管;質權因移轉占有而生效,不能由借款人代為占有(民法第885條) |
| 憑證 | 動保登記,公開可查(動產擔保交易法第8條) | 當舖開立的當票,作為取贖憑證(當舖業法第3條、第14條) |
| 可以收的費用 | 政府規費、機構代辦費;約定利率超過週年16%的部分無效(民法第205條) | 只能收利息和倉棧費;年率最高30%,倉棧費不超過收當金額5%(當舖業法第11條、第20條) |
| 期限 | 依契約約定 | 滿當期限不得少於3個月(當舖業法第21條) |
| 還不出錢 | 債權人占有、拍賣,有剩退還,不足可以繼續追償(動產擔保交易法第18~20條) | 滿期後5日內仍可取贖或付息順延;之後車歸當舖,原本的債務同時消滅(當舖業法第21條、民法第899條之2) |
為什麼還不出錢的結果差這麼多?差在民法對「營業質」的特別規定:
民法第899條之2第1項:「質權人係經許可以受質為營業者,僅得就質物行使其權利。出質人未於取贖期間屆滿後五日內取贖其質物時,質權人取得質物之所有權,其所擔保之債權同時消滅。」
選當舖質當,簽之前先看清楚3件事:
要選哪一種?先問自己兩個問題:車子還要不要每天開?
還不出錢時,你能接受「車被拍賣、不足額繼續還」,還是「車歸當舖、債務同時結清」?
持當人以動產為擔保並交付當舖,向當舖借款、支付利息的行為(當舖業法第3條)。
滿當期日屆滿5日後,仍未取贖或順延質當的質當物,當舖可以拍賣或陳列出售(當舖業法第3條、第22條)。
辦車貸、買二手車、繳清註銷時,你最可能卡住的動保設定問題,整理成17題。每一題第一句先給結論,再補細節;法條依據都對照全國法規資料庫,規費與流程以監理機關最新公告為準。
不會直接影響。動保登記不是聯徵的評分項目,真正影響信用的,是你有沒有按時繳款。
車貸如果向銀行借,會以借款紀錄出現在聯徵資料裡,遲繳才會變成負面紀錄;想知道自己的信用狀況,可以看聯徵分數怎麼查。
可以,但要看你的繳款紀錄。向原貸款機構申請增貸,通常會審核你過去有沒有遲繳;換到別家辦轉增貸,新機構會先清償原貸款,再重新設定動保。
先暫停付款,聯絡賣家與債權人確認貸款狀況。動保有登記,債權人可以依動產擔保交易法第17條追蹤占有這台車,你只能回頭向賣家請求損害賠償,必要時諮詢律師。
買車前先做動保設定查詢,比事後收拾省事得多。
不會影響日常使用。動產抵押不移轉占有,你照常開車、保養、投保都沒問題,受限的只有賣車、過戶這類處分。
不要等它自動解除。法條沒有到期自動解除的規定,已過效期的車輛類動保雖然在經濟部公示查詢不再顯示,但不代表債務消失。
貸款繳清後,拿清償證明辦註銷,再查詢確認,車籍才算乾淨。
依契約約定;契約沒約定,就是自登記日起1年。期滿前30日內,債權人可以申請延長,每次延長不超過1年,效力從原登記期滿的隔天開始(第9條)。
要先看是哪一種借款。信用貸款本來就不用動保;但如果你是拿車借錢卻沒有辦動保,就要問清楚擔保怎麼約定、車籍文件交給誰保管。
想比較不用擔保品的借款,可以參考2026信貸攻略。
政府不收費,註銷登記規費免收(施行細則第13條)。不過委託貸款機構或代辦業者送件,對方可能另收手續費,繳清前先問清楚。
線上申辦沒有地區限制,臨櫃則要先確認受理的監理所(站)。變更登記依規定要向原登記機關申請(施行細則第3條),出發前打0800-231-035問清楚,避免白跑一趟。
通常代表這組查詢條件查不到動保申辦紀錄。先確認車主證號、車號、車種沒有輸入錯;車貸繳清後才出現這個結果,代表註銷已經完成,想更確定,再用經濟部公示查詢交叉確認。
可以。動保不是過戶的必要條件,車上沒有動保,過戶的一般文件與條件齊全就能辦;反過來,車上還有動保,才要先清償註銷,或經債權人同意辦理變更登記。
可以,但要先處理動保。常見做法有3種:自己先清償再賣、買方把部分車款直接代償給貸款機構,或經貸款機構審核同意由買方承接貸款。
沒處理就私下交車,債權人可以依第17條把車占有回去,買方付了錢也可能拿不到車。
已經完成登記的規費,不會因為提前還款退回。機構收的代辦費、手續費退不退,看貸款合約怎麼寫;提前還款前,也要確認有沒有提前清償違約金。
線上查不到。經濟部公示查詢要輸入債務人姓名與身分證字號,監理服務網進度查詢也要車主證號搭配車號。
買二手車時,請賣家當場查給你看,或一起到監理所臨櫃查閱。
登記機關受理後3個工作日內會辦完。設定和註銷都適用這個期限(施行細則第10條)。
從簽約到查得到,還要加上貸款機構準備文件、送件的時間,郵寄送件再加寄送天數。想知道你的動保設定好了沒,用監理服務網動保申辦進度查詢,看到「登記成功」就代表設定完成。
有保險的動產抵押契約,受益人會記載為貸款機構。動產擔保交易法第16條第1項第6款規定,動產抵押契約如果有保險,要記載受益人為抵押權人。
車子全損或失竊時,保險金怎麼分、還欠的貸款怎麼算,要看你的貸款契約和保單怎麼約定。投保時就先問清楚;已經出險,申請理賠時同時聯絡貸款機構和保險公司。
再用書面向原貸款機構申請就可以。依動產擔保交易法第10條,擔保債權清償後,債權人收到書面請求就應該出具證明文件;對方拒絕交付,也可以用其他足以證明已清償的方法申請註銷。
補發要不要收費、要等幾天,各家規定不同,申請前先問清楚。如果你用經濟部公示查詢已經查不到這筆登記,代表註銷已經完成,沒有清償證明也不影響過戶。
動保設定不可怕,它只是汽機車貸款的正常程序;真正出問題的,多半是買車前沒做動保設定查詢、繳清後沒註銷,或私下賣車卻沒處理動保。對照你現在的狀況,先做對第一步,後面就順了:
| 你的狀況 | 先做什麼 |
|---|---|
| 要買二手車 | 請賣家當場做動保設定查詢,付款與過戶同一天完成 |
| 正在辦車貸 | 請對方把規費與代辦費分開列,確認實拿金額;撥款前要你先匯錢,先停下來查證 |
| 剛把車貸繳清 | 書面請貸款機構開清償證明,辦註銷後再查詢確認;查到「登記成功」就是還沒註銷 |
| 想賣還有貸款的車 | 先和貸款機構談好清償或承接方式,再交車 |
| 急需一筆錢周轉 | 先比較各種合法管道的成本與撥款速度,可以看急用現金怎麼辦 |
| 缺的是股票交割款 | 車貸審核加上動保登記都要時間,先看交割款不足怎麼辦與股票代墊是什麼 |
北信優質當鋪是政府立案、經營75年的合法當鋪(統編07375208)。如果你查動保,其實是想拿車周轉股票交割款,要先知道一件事:車貸從審核、對保到動保登記都需要時間,不一定趕得上T+2交割日。
缺口在交割款,直接打24小時專線02-2550-1333,或加LINE諮詢,先把交割日前能用的方案問清楚。
免責聲明:內容依民國115年11月的法規與官方資訊整理,僅供參考,不構成法律意見;規費與流程以監理機關及經濟部最新公告為準,貸款條件以合約為準。
趕快與我們北信聯繫!
專業顧問幫你補足過橋金